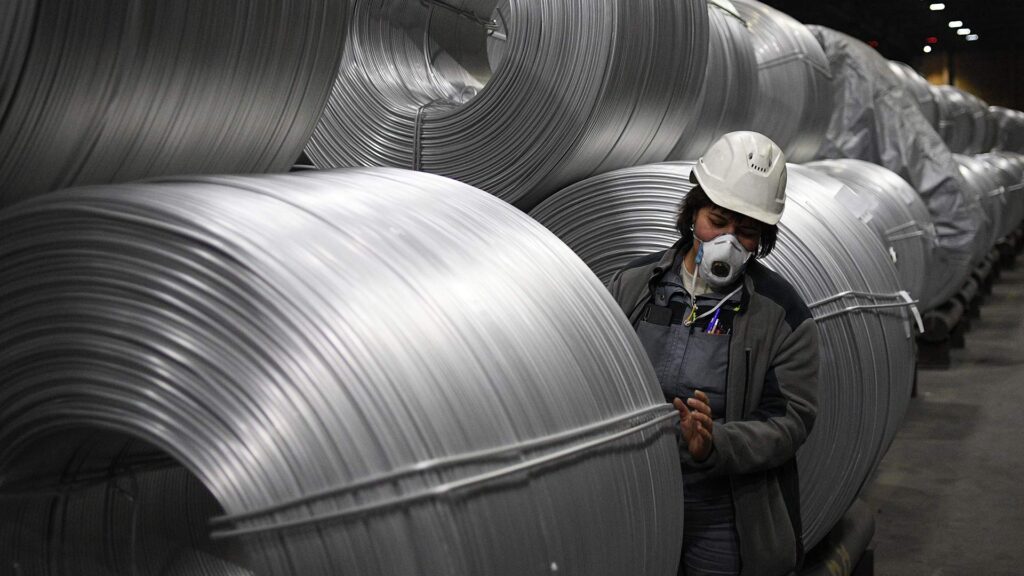
Мировой рынок алюминия переживает турбулентность: котировки уверенно идут вверх, но главный российский производитель смотрит на происходящее без энтузиазма.
Цифры и прогнозы
Трёхмесячный контракт на алюминий на Лондонской бирже металлов уже торгуется около $3,5 тыс. за тонну. По оценкам аналитиков Kept, до конца года цена может колебаться в диапазоне $3,3–3,7 тыс. — в зависимости от того, как будет развиваться ситуация на Ближнем Востоке. Это на 3–15% выше уровней первого квартала.
Аналитики Альфа-банка настроены чуть сдержаннее: по их расчётам, на среднесрочном горизонте металл стабилизируется в диапазоне $3–3,2 тыс.
Почему растёт
Катализатором стали события вокруг Ормузского пролива — его перекрытие нарушило цепочки поставок и повредило мощности ключевых производителей в регионе. Последствия оказались весомыми:
В апреле производство алюминия в странах Персидского залива рухнуло на 26,7% к марту — до 10,9 тыс. тонн в сутки
Относительно докризисного уровня выпуск упал на 38%
Мировое производство в апреле сократилось на 2,13%, до 5,92 млн тонн
Ближний Восток обеспечивает 8–9% мирового первичного алюминия, и быстро компенсировать выпавшие объёмы нечем: Китай, крупнейший производитель, работает в рамках государственного лимита — 45 млн тонн в год.
К структурным факторам добавляются новые риски. Гвинея — мировой лидер по добыче бокситов — рассматривает введение экспортного контроля на руду. Если это произойдёт, давление на цены усилится. Параллельно растёт спрос: возобновляемая энергетика, электромобили и инфраструктура для ИИ потребляют всё больше алюминия.
Горизонт 2027–2030
Аналитики Kept ожидают постепенного охлаждения рынка: к 2027–2030 годам цены могут откатиться до $2,8–3 тыс. за тонну по мере восстановления мощностей и роста вторичной переработки. Однако даже этот уровень окажется выше среднего за 2021–2025 годы — рынок переходит на новое ценовое плато.
Парадокс «Русала»
Казалось бы, рост цен — подарок для крупнейшего производителя. Расчёты Альфа-банка выглядят убедительно: при средней цене $3 тыс. рентабельность по EBITDA может вырасти более чем вдвое, а при $3,5 тыс. и курсе 80–82 руб./$ — почти в четыре раза к уровню 2025 года.
Но сам «Русал» смотрит на ситуацию иначе. В 2025 году выручка компании выросла на 22,6%, до $14,81 млрд, однако EBITDA упала на 29,5% — до $1,05 млрд. Причин несколько:
Крепкий рубль обесценивает валютную выручку
Нефтяной кокс и пек дорожают вслед за нефтью — а это ключевое сырьё для производства анодов
Логистика стала существенно дороже: после смены экспортных маршрутов сырьё и готовая продукция перевозятся на значительно большие расстояния
Энергозатраты растут, и эта динамика пока не разворачивается
На долю «Русала» приходится около 5,3% мирового производства алюминия — достаточно, чтобы ощущать любые рыночные сдвиги. Но в нынешних условиях высокая цена на металл — это скорее бухгалтерская строчка, чем реальная прибыль.
Рынок алюминия входит в период структурной перестройки. Ценовой потолок ещё не достигнут — но не все игроки способны им воспользоваться.
по информации https://www.kommersant.ru












Оставить комментарий
Ваша почта не будет опубликована. Обязательные поля отмечены символом *